این مستند به عنوان راهنمای استراتژیک و اجرایی، توسط مشاور ارشد حقوقی برای مدیریت بحران در مطبها و مراکز درمانی تدوین شده است. رعایت دقیق این گامها برای حفظ اعتبار حرفهای و جلوگیری از ابطال بیمهنامه الزامی است.
۱. گام اول: اقدامات فوری و حیاتی (قانون ۵ روز کاری)
طبق آییننامه شماره ۷۳ شورای عالی بیمه، زمان بزرگترین دشمن یا متحد شماست. به محض اطلاع از هرگونه ادعا، شکایت یا وقوع حادثهای که منجر به خسارت شده، موظف به رعایت جدول زمانی زیر هستید:
| بازه زمانی | اقدام حیاتی | ملاحظات فنی و امنیتی |
| حداکثر ۵ روز کاری | اعلام کتبی خسارت به بیمهگر | عدم رعایت این مهلت، حق سلب تعهد بیمهگر را ایجاد میکند. |
| بلافاصله | ثبت در دبیرخانه و اخذ رسید | الزامی: دریافت “شماره ثبت دبیرخانه” یا کپی ممهور به مهر واحد خسارت جهت اثبات رعایت مهلت قانونی. |
| ۷ روز پس از تکمیل مدارک | پیگیری غرامت | بیمهگر موظف است حداکثر ۱۵ روز پس از دریافت اسناد، نسبت به پرداخت اقدام کند. |
۲. گام دوم: ممنوعیتهای حقوقی (هشدار صریح صلح و اقرار)
مطابق ماده ۷ (بند ۵.۱) آییننامه ۷۳، هرگونه اقدام خودسرانه در مواجهه با بیمار، تیر خلاص به پوشش بیمهای شماست.
⚠️ هشدار قضایی: پزشک بیمهگذار به هیچ عنوان حق ندارد بدون موافقت کتبی بیمهگر، نسبت به اقرار به مسئولیت یا مصالحه مالی (پرداخت وجه به بیمار جهت بستن پرونده) اقدام نماید. هرگونه توافق مالی خارج از نظارت شرکت بیمه، به منزله اسقاط حق دریافت خسارت از بیمهگر است. اجازه دهید فرآیند قانونی و کارشناسی بیمه، مسئولیت شما را تعیین کند.
۳. گام سوم: تشکیل پرونده و چکلیست اسناد الزامی
نقص در مدارک، فرآیند دادرسی و پرداخت را ماهها به تعویق میاندازد. مدارک زیر را بهصورت «کپی برابر اصل» آماده کنید:
- مدارک هویتی: کپی کارت ملی پزشک و شاکی.
- مجوزهای قانونی: کپی برابر اصل پروانه طبابت و کارت نظام پزشکی.
- مستندات قضایی:
- اولین برگه احضاریه یا اخطاریه دادگاه/دادسرا.
- کپی برابر اصل برگه بازجویی و شکوائیه بیمار یا وراث.
- نظریات کارشناسی: نظریه کمیسیون پزشکی و رای نهایی هیئت بدوی نظام پزشکی.
- در صورت فوت بیمار: گواهی فوت، نظریه پزشکی قانونی و گواهی انحصار وراثت.
۴. گام چهارم: بیمهنامه به عنوان وثیقه و وجهالتزام قضایی
بسیاری از پزشکان در مراحل اولیه بازپرسی به دلیل عدم تودیع وثیقه دچار بازداشت موقت میشوند. طبق قانون، بیمهنامه مسئولیت شما یک سند وثیقه معتبر است.
- در مراجع قضایی، این بیمهنامه میتواند به جای تودیع وثیقه ملکی یا کفالت استفاده شود.
- بیمهگر در مراجع حقوقی به عنوان حامی و پاسخگو حضور مییابد و از بازداشت پزشک تا زمان صدور حکم قطعی جلوگیری میکند.
۵. گام پنجم: رضایتنامه، برائتنامه و پوششهای اضافی
درک تفاوت “رضایت” و “برائت” بر اساس ماده ۴۹۵ قانون مجازات اسلامی برای هر مدیر مطب حیاتی است:
- رضایتنامه: تنها اجازه درمان است.
- برائتنامه: سندی است که بار اثبات تقصیر (Burden of Proof) را از دوش پزشک برداشته و به عهده شاکی میاندازد.
جدول پوششهای اضافی (Riders) که خرید آنها برای مطب ضروری است:
| پوشش اضافی | ضرورت خرید | شرح پوشش و سقف زمانی |
| پوشش زیبایی | حیاتی (پزشک عمومی/دندانپزشک) | پوشش تزریق ژل، بوتاکس و جراحیهای پلاستیک محدود. |
| پوشش ایمپلنت | الزامی برای دندانپزشکان | پوشش تخصصی خسارات ناشی از کاشت دندان. |
| تمدید مرور زمان | جلوگیری از ابطال حق | تمدید مهلت قانونی ادعا از ۴ سال به ۶ سال (حقبیمه اضافی: ۲۵٪). |
| طرح حکیم | استراتژیک | پوشش مسئولیت مدنی در قبال کارکنان (منشی) و اشخاص ثالث (لغزش مراجعین در مطب). |
۶. گام ششم: استثنائات و خط قرمزهای بیمهای (ماده ۸ آییننامه ۷۳)
بیمهگر در موارد زیر هیچ تعهدی به پرداخت ندارد و مسئولیت شخصی پزشک برقرار است: ۱. انجام معالجه خارج از تخصص (مگر در موارد فوریتهای پزشکی که متخصص در دسترس نباشد). ۲. عدم هوشیاری پزشک به دلیل استفاده از مسکرات، مواد مخدر یا داروهای خوابآور. ۳. انجام اعمال جراحی و درمانی خلاف قوانین و مقررات جاری کشور. ۴. خسارات ناشی از عمد پزشک و جرایم نقدی صادر شده در دادگاه. ۵. مداوای بستگان درجه یک پزشک. ۶. خسارات ناشی از تشعشعات رادیواکتیو؛ مگر اینکه استفاده از مواد رادیواکتیو جهت معالجه بیمار ضروری باشد.
۷. گام هفتم: نحوه محاسبه دیه و فلوچارت نهایی پرداخت
تعهد بیمهگر محدود به ارزانترین نوع دیه در قانون مجازات اسلامی است. با توجه به قانون «یومالادا» (پرداخت دیه به نرخ روز صدور حکم)، خرید سقف تعهدات برای حداقل دو دیه کامل (با احتساب ماههای حرام) برای جلوگیری از کسری پوشش اکیداً توصیه میشود.
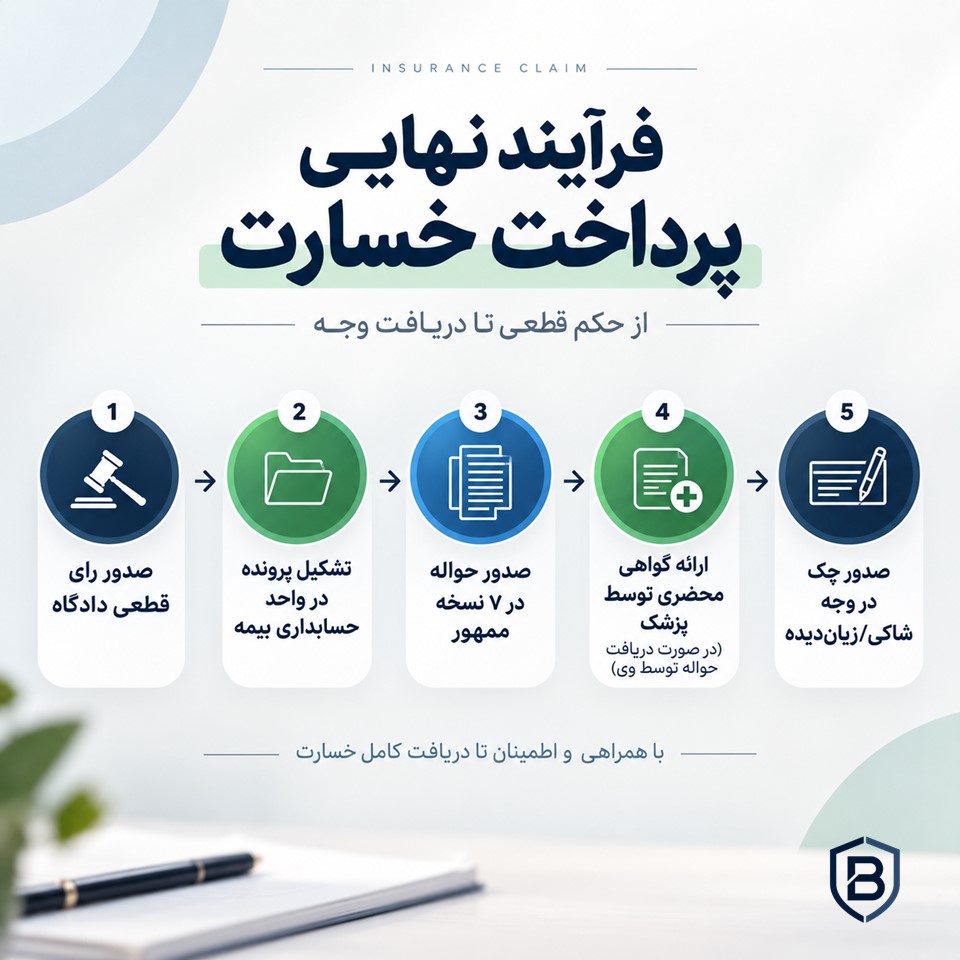
فلوچارت فرآیند نهایی پرداخت خسارت