مفهوم و اساس قانونی بیمه مسئولیت حرفهای کادر درمان
بیمه مسئولیت مدنی حرفهای پزشکان و پیراپزشکان بر اساس قانون بیمه و مصوبات شورای عالی بیمه (بهویژه آییننامه شماره ۷۳ و مکمل ۷۳/۱) تنظیم شده است.
مطابق شرایط عمومی، تعهد بیمهگر پرداخت معادل ریالی ارزانترین نوع دیه از انواع مذکور در قانون مجازات اسلامی یا حداکثر سقف تعهد مندرج در جدول مشخصات بیمهنامه (هر کدام کمتر باشد) خواهد بود. همچنین، تعهدات بیمهنامه منحصراً در محدوده جغرافیایی جمهوری اسلامی ایران دارای اعتبار قانونی است.
چرا بیمه مسئولیت حرفهای اجباری و حیاتی است؟
فعالیت در حوزه درمان بدون بیمه مسئولیت، با ریسکهای سنگین حقوقی و مالی مواجه است:
۱) الزام سازمان نظام پزشکی برای دریافت پروانه
طبق مصوبات سازمان نظام پزشکی کشور، تمامی فارغالتحصیلان رشتههای پزشکی و پیراپزشکی جهت دریافت شماره نظام پزشکی و صدور یا تمدید پروانه مطب، ملزم به ارائه بیمهنامه مسئولیت معتبر هستند.
۲) نقش بیمهنامه بهعنوان وثیقه و وجهالتزام قضایی
در حوادث منجر به فوت بیمار و تشکیل پرونده در دادسرا، پزشک تا زمان رسیدگی دادگاه موظف به تودیع قرار تأمین کیفری است. بیمهنامه معتبر نزد دادسراها و دادگاهها بهعنوان وثیقه یا وجهالتزام معتبر پذیرفته میشود و از بازداشت پزشک جلوگیری به عمل میآورد.
۳) تورم دیه و قاعده حقوقی «یومالادا»
مطابق قانون مجازات اسلامی، پرداخت دیه تابع اصل یومالادا (نرخ روز اجرای حکم) است. با توجه به افزایش دیه در هر سال، طولانی شدن روند دادرسی میتواند موجب افزایش شدید بدهی پزشک شود؛ لذا تهیه تعهدات کافی بیمهای حفاظ مالی مستحکمی ایجاد میکند.
پوششهای پایه و خسارات تحت پوشش
بیمهنامه پایه مسئولیت حرفهای موارد زیر را پوشش میدهد:
- غرامت فوت بیمار: پرداخت دیه قانونی به وراث در صورت فوت ناشی از قصور درمانی.
- غرامت نقص عضو: جبران دیه مقدر قانونی در صدمات و ازکارافتادگیهای دائم یا موقت.
- پوشش ارش (دیه غیرمقدر): پرداخت مبالغ خسارات بدنی که میزان آن در شرع مقدر نبوده و توسط پزشکی قانونی و دادگاه تعیین میشود.
- هزینههای درمانی و پزشکی: جبران مخارج بیمارستانی و توانبخشی بیمار زیاندیده.
- پوشش خطای پرسنل و دستیاران: خطاهای سهوی کادر درمانی و دستیاران تحت نظارت مستقیم پزشک.
کلوزهای تکمیلی و پوششهای اضافی
پزشکان و پیراپزشکان میتوانند متناسب با نوع فعالیت خود، با پرداخت حقبیمه اضافه، کلوزهای زیر را فعال نمایند:
۱. کلوز افزایش مرور زمان ادعای خسارت (از ۴ سال به ۶ سال)
طبق بند ۲ ماده ۵ مکمل آییننامه ۷۳، تعهدات بیمهگر منحصر به حوادث واقعشده در مدت اعتبار بیمهنامه است، مشروط بر اینکه ادعای خسارت حداکثر تا ۴ سال پس از انقضای بیمهنامه اعلام شود. با خرید این کلوز، مهلت طرح ادعا با ۲۵٪ اضافه نرخ به ۶ سال افزایش مییابد.
۲. کلوز پوشش اعمال زیبایی (ژل، بوتاکس، فیلر و ایمپلنت)
اقدامات زیبایی در حالت پایه جزو استثنائات بیمهنامه هستند. با خرید این کلوز (با ۳۰٪ اضافه نرخ)، خدمات زیبایی پزشکان و ایمپلنت یا زیبایی دندانپزشکان در چارچوب صلاحیت رسمی وزارت بهداشت تحت پوشش قرار میگیرد.
۳. کلوز تعدد دیات
در صدمات شدید که دادگاه حکم به پرداخت بیش از یک دیه کامل صادر میکند (مانند نابینایی هر دو چشم همراه با از دست رفتن کارایی دستها)، این کلوز مبالغ مازاد بر یک دیه را تا سقف تعهدات کلوز پوشش میدهد.
۴. طرح بیمه مسئولیت جامع پزشکان (طرح حکیم)
طرح حکیم سه مسئولیت همزمان را پوشش میدهد:
- مسئولیت حرفهای پزشک در قبال بیماران.
- مسئولیت کارفرما در قبال پرسنل مطب (منشی، پرستار و…).
- مسئولیت مدنی در قبال اشخاص ثالث (مراجعین و همراهان بیمار در مطب).
استثنائات قانونی و خطوط قرمز بیمهگر
بر اساس ماده ۶ آییننامه ۷۳ و شرایط عمومی، موارد زیر تحت پوشش قرار نمیگیرند و مسئولیت مدنی و کیفری مستقیماً متوجه شخص درمانگر است:
- اقدامات خارج از تخصص: معالجه یا جراحی خارج از تخصص، مگر در فوریتهای پزشکی که متخصص مربوطه در دسترس نباشد.
- استفاده از مسکرات، مواد مخدر یا داروهای خوابآور: در صورتی که کاهش هوشیاری و تمرکز پزشک به این دلیل عامل صدمه به بیمار باشد.
- اقدامات خلاف ضوابط و مقررات جاری: انجام اعمال غیرقانونی و ممنوعه درمانی.
- بیهوشی خارج از مراکز مجاز: بیهوشی عمومی خارج از بیمارستان یا درمانگاههای رسمی.
- تشعشعات رادیواکتیو و هستهای: مگر در مواردی که کاربرد پرتودرمانی برای مداوای بیمار ضروری باشد.
- خسارت عمدی پزشک و عدمالنفع: اقدامات عمدی، جرایم و جزای نقدی صادره از دادگاه و ضرر ناشی از بیکاری یا کاهش درآمد بیمار (عدمالنفع).
- مداوای اقوام درجه یک: خسارات ناشی از درمان و جراحی اعضای درجه یک خانواده پزشک.
بررسی حقوقی: رضایتنامه، برائتنامه و کمیسیون پزشکی قانونی
یکی از ابهامات کادر درمان، آثار حقوقی اخذ رضایتنامه از بیمار است:
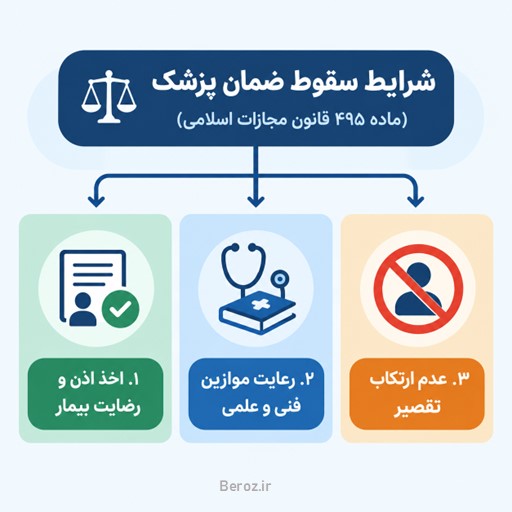
- نقش کمیسیونهای پزشکی قانونی: مرجع اصلی تشخیص قصور و انطباق عمل درمانگر با موازین علمی، کمیسیونهای تخصصی پزشکی قانونی هستند. دادگاه و شرکت بیمه بر مبنای این گزارش، درصد تقصیر و میزان دیه یا ارش را تعیین و تسویه میکنند.
دستهبندی تخصصها و گروههای ریسک شغلی
حقبیمه بر اساس میزان خطر شغلی و آمار خسارت هر رشته تعیین میگردد:
طبقهبندی پزشکان (۴ گروه ریسک)
- گروه اول (بیشترین ریسک): متخصصان بیهوشی، جراحان عمومی، متخصصان زنان و زایمان، متخصصان ارتوپدی.
- گروه دوم: جراحان مغز و اعصاب، جراحان چشم، جراحان قلب، متخصصان ارولوژی.
- گروه سوم: جراحان فک و صورت، متخصصان گوش و حلق و بینی، متخصصان اطفال، متخصصان پوست.
- گروه چهارم (کمترین ریسک): پزشکان عمومی، دندانپزشکان، متخصصان رادیولوژی، آنکولوژی، طب اورژانس و داروسازان.
طبقهبندی پیراپزشکان (۵ گروه ریسک)
- گروه اول: کارشناسان مامایی دارای مطب شخصی.
- گروه دوم: دندانپزشکان تجربی و ماماهای شاغل در بیمارستان.
- گروه سوم: سوپروایزر بالینی، کارشناسان بیهوشی، فیزیوتراپی، فوریتهای پزشکی، پرستاران بخشهای ویژه (ICU، CCU، اورژانس، دیالیز).
- گروه چهارم: پرستاران عمومی، بهیاران، کارشناسان اتاق عمل.
- گروه پنجم: تکنسینهای رادیولوژی، سیتیاسکن، امآرآی، بهورزان، کمکبهیاران و پرسنل آزمایشگاه.
🔗 مقاله مکمل کلاستر: راهنمای جامع بیمه مسئولیت پرستاری در منزل و مراقبان سلامت
جدول مقایسه جامع شرکتهای بیمهگر در سال ۱۴۰۵
عملکرد شرکتهای ارائهدهنده بیمه مسئولیت بر اساس آمارهای ثبتی، سقف تعهد، فرانشیز و سرعت پرداخت خسارت:
| شرکت بیمهگر | سقف تعهد پرداختی (میلیارد تومان) | میزان فرانشیز | میانگین زمان پرداخت خسارت | مزیت رقابتی و ویژگی خاص |
| دانا | ۱.۵ | ۱۲٪ | ۸ روز | تخفیف ۲۵٪ برای کلینیکهای بالای ۱۰ پزشک / پوشش هزینه دادرسی تا ۲۰۰ میلیون |
| کوثر | ۱.۴ | ۱۰٪ | ۶ روز | کمترین میزان فرانشیز |
| رازی | ۱.۳ | ۱۰٪ | ۱۰ روز | پرداخت مستقیم / پوشش خطای پیراپزشکان تحت نظارت |
| تجارتنو | ۱.۲ | ۱۲٪ | ۲۴ ساعت | سریعترین تسویه خسارت در شبکه بیمهای |
| پاسارگاد | ۱.۲ | ۱۵٪ | ۵ روز | ارزیابی سریع و رسیدگی چابک |
| البرز | ۱.۲ | ۱۵٪ | ۷ روز | سهم بازار بالا (۸.۳٪) و توانگری مالی مناسب |
| سامان | ۱.۱ | ۱۵٪ | ۴۸ ساعت | سامانه آنلاین رسیدگی و داوری پروندهها |
| ایران | ۱.۰ | ۲۰٪ | ۱۰ روز | عدم محدودیت تعداد بیمار در طول سال / شبکه ۴۲۰ داور تخصصی |
🔗 مقاله مکمل کلاستر: کدام بیمه مسئولیت پزشکان بهتر است؟ مقایسه ۱۱ شرکت
راهنمای گامبهگام تشکیل پرونده و دریافت خسارت
در صورت وصول هرگونه ادعای خسارت یا ابلاغ احضاریه، مراحل قانونی زیر الزامی است:
- اعلام کتبی حادثه به بیمهگر: حداکثر ظرف ۵ روز کاری از تاریخ اطلاع، کتباً به شرکت بیمه اطلاع دهید.
- پرهیز از سازش مستقیم: بدون موافقت کتبی بیمهگر، اقرار به مسئولیت نکرده و با زیاندیده مصالحه مالی ننمایید.
- تودیع بیمهنامه به عنوان وثیقه: بیمهنامه را جهت جلوگیری از بازداشت نزد مرجع قضایی ارائه دهید.
- تکمیل مدارک پرونده خسارت:
- کپی مدارک شناسایی پزشک و بیمار (یا وراث قانونی).
- کپی برابر اصل پروانه طبابت.
- اصل یا کپی برابر اصل شکوائیه، برگه بازجویی و پرونده بالینی.
- نظریه کمیسیون پزشکی قانونی و رأی هیأت بدوی نظام پزشکی.
- دادنامه نهایی دادگاه صالحه.
مدارک لازم برای خرید و صدور بیمه مسئولیت پزشکان چیست؟
الف) اطلاعات و اسناد هویتی و حرفهای
- کد نظام پزشکی: داشتن کد نظام پزشکی معتبر یا گواهی فراغت از تحصیل برای پزشکان تازهفارغالتحصیل.
- پروانه طبابت یا پروانه مطب: ارائه کپی یا تصویر پروانه معتبر برای تعیین محدوده جغرافیایی فعالیت و تخصص.
- مدارک هویتی: تصویر کارت ملی و شناسنامه پزشک.
- تعیین مقطع و تخصص: مشخص نمودن دقیق رشته تخصصی (عمومی، جراحی، تخصصی، فوقتخصصی) یا وضعیت رزیدنتی و دانشجویی.
اگر هنوز با ماهیت این بیمهنامه آشنا نیستید، ابتدا بیمه مسئولیت حرفهای پزشکان چیست را بخوانید.
برای دانستن اینکه این بیمهنامه برای کدام گروهها الزامی است، الزام قانونی بودن بیمه مسئولیت پزشکان را بررسی کنید.
مراحل صدور آنلاین بیمه مسئولیت پزشکان و پیراپزشکان
گامهای ثبت سفارش و صدور برخط:
- انتخاب گروه شغلی و تخصص: تعیین اینکه جزو کادر پزشکی یا پیراپزشکی هستید و انتخاب دقیق شاخه تخصصی.
- ورود اطلاعات نظام پزشکی: ثبت کد نظام پزشکی و اطلاعات پروانه مطب در سامانه.
- اعلام سوابق بیمهای: درج سابقه سالهای گذشته جهت اعمال تخفیف عدم خسارت.
- مقایسه و انتخاب شرکت بیمه: بررسی سقف تعهدات، توانگری مالی، پوششهای تکمیلی و قیمت نهایی شرکتهای مختلف.
- پرداخت و صدور آنی: پرداخت حقبیمه (نقدی یا اقساطی) و دریافت فایل رسمی بیمهنامه.
جدول مقایسهای وضعیت تخفیفات و شرایط تمدید بیمه پزشکان
| عنوان شاخص | شرح و جزئیات | نکات و شرایط اعمال |
| اعتبار بیمهنامه | یک سال شمسی | پس از گذشت ۱۲ ماه، بیمهنامه نیازمند بررسی و تمدید است. |
| تخفیف عدم خسارت | بین ۵٪ تا ۵۰٪ (یا بیشتر) | بسته به تعداد سالهای متوالی بدون خسارت در شرکتهای مختلف. |
| تخفیف پرداخت نقدی | معمولاً معادل ۱۰٪ | در صورت تسویه نقدی حقبیمه در زمان صدور یا تمدید اعمال میشود. |
| کلوز افزایش مرور زمان | افزایش از ۴ سال به ۶ سال | بسیار حیاتی برای پوشش ادعاهایی که عوارض آنها دیرتر ظاهر میشود. |
پزشکان زیبایی علاوه بر پکیج پایه باید بیمه مسئولیت پزشکان زیبایی را هم جداگانه بررسی کنند.
فرآیند تمدید سالانه و نکات کلیدی آن
محاسبه حق بیمه مسئولیت پزشکان و پیراپزشکان
حق بیمه و نرخ بیمه مسئولیت پزشکان و پیراپزشکان براساس عوامل زیر تعیین میگردد:
الف) نوع طبقهبندی تخصص پزشک و پیراپزشک: تفاوت در طبقهبندیهای شغلی در بیمه مسئولیت پزشکان و پیراپزشکان بر اساس میزان خطر آسیب رساندن به بیماران تعیین میشود. هر چه میزان ریسک شغلی بیشتر باشد، حق بیمه مسئولیت وی نیز بیشتر است.
ب) حوزه کاری پزشک و پیراپزشک: حق بیمه در نظر گرفته شده برای تمام تخصصهای موجود در یک طبقه برابر نیست و بسته به حوزه کاری میتواند متفاوت باشد.
ج) سقف پوششهای انتخابی پزشک یا پیراپزشک به عنوان بیمهگذار.
د) تخفیفهای در نظر گرفته شده برای بیمهنامه مسئولیت پزشکان و پیراپزشکان.
جدول نرخ بیمههای مسئولیت پزشکان و پیراپزشکان در سال ۱۴۰۵
توجه کنید اعداد مشخصشده به صورت بازهای هستند؛ به این معنا که در یک گروه، حداقل قیمت بیمه مسئولیت با توجه به تخصصهای مختلف، بین دو عدد قرار میگیرد. مثلاً اگر حقبیمه برای جراح متخصص زنان و زایمان ۱ میلیون و ۹۰۰ هزار تومان، متخصص ارتوپدی ۵ میلیون تومان و متخصص بیهوشی و جراحان عمومی ۱ میلیون تومان باشد، حداقل بازه حقبیمه سالیانه در گروه اول پزشکان، بین ۱ میلیون تومان و ۵ میلیون تومان است.
| گروه ریسک | نمونه تخصصها | حدود حق بیمه سالیانه (تومان) |
|---|---|---|
| گروه ۱ (پرریسکترین) | جراحان متخصص زنان و زایمان، جراحان عمومی، متخصصان بیهوشی، جراحان ارتوپدی | ۷,۵۰۰,۰۰۰ تا ۳۳,۰۰۰,۰۰۰ |
| گروه ۲ (ریسک نسبتاً بالا) | جراحان متخصص قلب، مغز و اعصاب، چشم، ارولوژی، جراحان پیوند اعضا و ترمیمی/پلاستیک | ۳,۵۰۰,۰۰۰ تا ۱۴,۰۰۰,۰۰۰ |
| گروه ۳ (ریسک متوسط) | جراحان متخصص فک و صورت، گوش و حلق و بینی، دندان و لثه، متخصصان پوست و مو، متخصصان اطفال | ۵,۵۰۰,۰۰۰ تا ۲۲,۰۰۰,۰۰۰ |
| گروه ۴ (کمریسک / غیرجراح) | پزشکان عمومی، دندانپزشکان عمومی، متخصصان غیرجراح (داخلی، اطفال غیرجراح، رادیولوژی، سونوگرافی، طب سنتی، طب اورژانس، آنکولوژی، داروسازی، فیزیوتراپی) | ۱,۷۳۷,۰۰۰ تا ۶,۹۵۰,۰۰۰ |
توجه: این قیمتها بصورت حدودی است و با توجه به شرایط بیمه و عاملی مثل کلوزها، شرکت بیمهگر و.. ممکن است تغییر کند. برای اطلاع از حق بیمه دقیق تماس بگیرید.
برای دیدن قیمت دقیق متناسب با تخصص و سقف تعهد خود، از سامانه خرید آنلاین بیمه مسئولیت پزشکان استفاده کنید.
سقف تعهدات بیمه مسئولیت پرستاران و پزشکان در سال ۱۴۰۵
برای درک اینکه چرا سقف تعهد در حوادث پیچیده اهمیت دارد، تعدد دیات را در یک حادثه واحد بخوانید.
جمعبندی و درگاه صدور بیمهنامه
بیمه مسئولیت حرفهای پزشکان و پیراپزشکان سپری حقوقی و مالی برای حفظ اعتبار و امنیت شغلی کادر درمان است. با توجه به نرخ دیه سال ۱۴۰۵ و اصل یومالادا، تهیه بیمهنامهای با سقف تعهدات کافی و کلوزهای تکمیلی متناسب، یک ضرورت انکارناپذیر است.
پزشکی و پیراپزشکی از حساسترین مشاغل جامعه محسوب میشوند که همواره با ریسک خطای سهوی، اشتباه در تشخیص یا قصور در حین جراحی و درمان همراه هستند. بیمه مسئولیت حرفهای پزشکان به عنوان یک سپر حفاظتی عمل میکند تا استرس ناشی از حوادث غیرپیشبینیشده را کاهش داده و جبران خسارات مالی ناشی از مسئولیت مدنی پزشک را بر عهده بگیرد.
برای دیدن همه مقالات این حوزه، آرشیو مقالات بیمه مسئولیت پزشکان را ببینید.
پرسشهای متداول
آیا برای تمدید بیمه مسئولیت به ارائه مجدد مدارک نیاز است؟
در صورتی که تمدید در همان شرکت بیمهگر قبلی انجام شود و تغییر خاصی در تخصص یا پروانه ایجاد نشده باشد، فرآیند با سوابق قبلی و ارائه بیمهنامه سال گذشته انجام میشود.
تخفیف عدم خسارت بیمه پزشکان چگونه محاسبه میشود؟
به ازای هر سال عدم دریافت خسارت، درصدی (معمولاً بین ۵ تا ۱۰ درصد) به عنوان تخفیف عدم خسارت به سقف تخفیفها افزوده میشود که تا سقف مشخصی قابل تجمیع است.
| تعداد سالهای عدم دریافت خسارت | میزان تخفیف |
|---|---|
| یک سال | ۵٪ |
| دو سال | ۱۰٪ |
| سه سال | ۱۵٪ |
| چهار سال و بیشتر | ۲۰٪ |
آیا خرید بیمه مسئولیت به صورت اقساطی امکانپذیر است؟
بله، بسیاری از شرکتهای بیمه و سامانههای برخط امکان پرداخت حقبیمه را به صورت ترکیبی از نقد و اقساط (چک یا کسر از حقوق در برخی طرحها) فراهم کردهاند.
چرا خرید کلوز جراحیهای زیبایی برای برخی پزشکان ضروری است؟
پوششهای استاندارد پایه ممکن است برخی عملهای زیبایی یا مداخلات خارج از استاندارد درمانی را محدود کنند؛ لذا پزشکان فعال در این حوزه باید کلوز مربوطه را حتماً خریداری کنند.