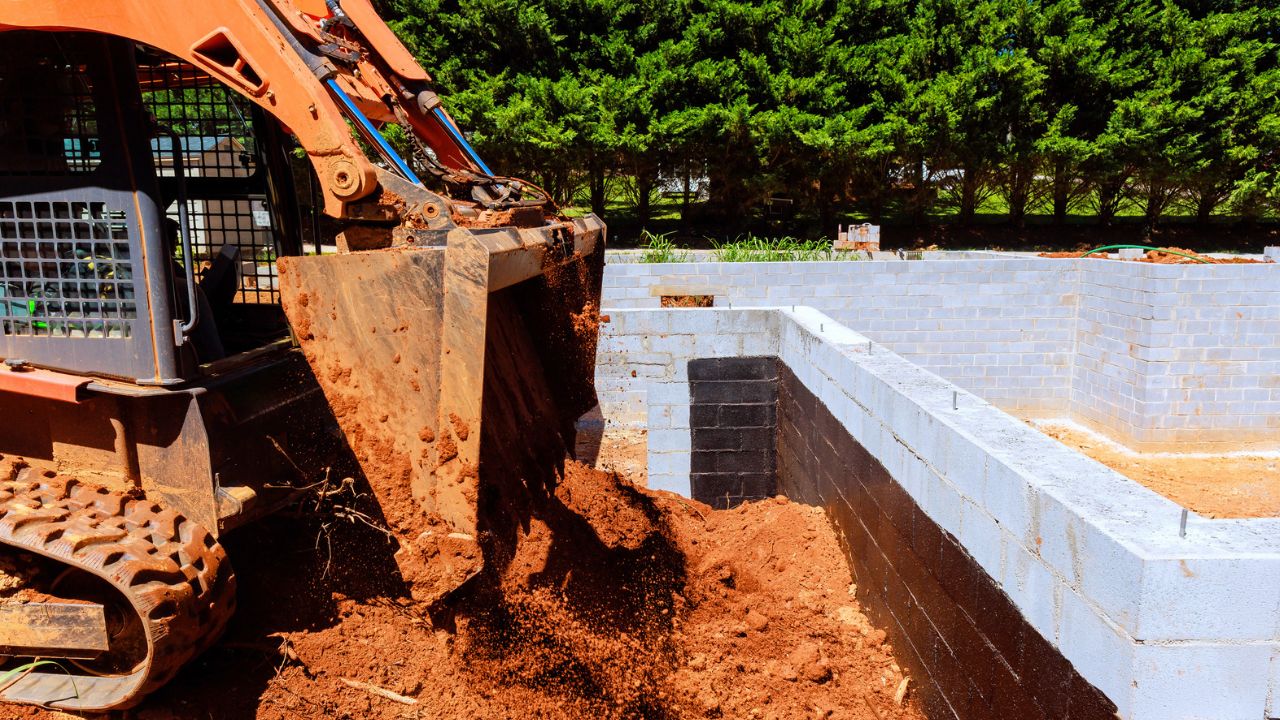
گودبرداری و خاکبرداری پرریسکترین و بحرانسازترین مرحله در اجرای پروژههای ساختمانی است. وقوع حوادثی نظیر رانش خاک، نشست پی و ریزش ساختمانهای مجاور میتواند خسارات مالی سنگین، صدمات جانی و پروندههای کیفری متعددی برای سازنده به همراه داشته باشد.
بیمه مسئولیت عملیات ساختمانی (بیمه ثالث همسایگان) چیست؟
تله حقوقی بزرگ کارفرمایان: تفکیک دو بیمهنامه مجزا
بسیاری از سازندگان بهاشتباه تصور میکنند با تهیه «بیمه مسئولیت کارفرما در قبال کارکنان»، املاک همسایگان نیز بیمه شده است. این باور اشتباه منشأ بسیاری از ورشکستگیها در حوادث گودبرداری است:
- بیمه مسئولیت کارفرما در قبال کارکنان: صرفاً خسارات جانی (دیه، فوت، نقص عضو و درمان) وارد به کارگران و نیروهای مشغول در پروژه را پرداخت میکند. حتی اگر «کلوز اشخاص ثالث» به این بیمهنامه اضافه شود، این کلوز فقط صدمات جانی اشخاص ثالث در کارگاه (مثل رهگذر یا بازدیدکننده) را پوشش میدهد و هیچگونه تعهدی در برابر خسارتهای مالی به ساختمانهای همجوار ندارد.
- بیمه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی: تنها پوششدهنده قانونی خسارتهای مالی و جانی وارد شده به املاک و اشخاص ثالث پیرامون کارگاه است.
جدول مقایسهای: بیمه کارفرما در برابر بیمه عملیات ساختمانی
| شاخص مقایسه | بیمه مسئولیت کارفرما (کارکنان) | بیمه مسئولیت عملیات ساختمانی (همسایگان) |
|---|---|---|
| مخاطبان تحت پوشش | کارگران و عوامل اجرایی شاغل در پروژه | ساکنین املاک مجاور، عابرین و اشخاص ثالث |
| پوشش خسارتهای مالی | فاقد پوشش خسارت مالی به غیر | جبران کامل خسارت مالی به ساختمانها و خودروها |
| پوشش صدمات جانی | دیه و درمان کارگران حادثهدیده | دیه و درمان عابرین و همسایگان آسیبدیده |
| حوزه ریسک اصلی | حوادث کارگاهی داخل حصار پروژه | خطرات گودبرداری، رانش و ریزش ابنیه مجاور |
پوششهای بیمه عملیات ساختمانی در حوادث گودبرداری
این بیمهنامه در صورت ریزش گود، نشست زمین یا تخریب دیوارههای همجوار، موارد زیر را پوشش میدهد:
- خسارتهای مالی به ساختمان مجاور: جبران هزینههای بازسازی، مقاومسازی، و تخریب و ریزش کامل یا جزئی ملک همسایه بر اثر گودبرداری.
- خسارت به اثاثیه و لوازم منزل: جبران تخریب اثاثیه، لوازم خانگی و تأسیسات داخلی ساختمان همسایگان زیر آوار.
- ترکخوردگیهای سازهای عمیق: تأمین خسارت ترکهایی که استحکام و پایداری سازه ساختمان همجوار را تهدید کند.
- خسارت به تأسیسات زیرزمینی شهری: آسیب احتمالی ناشی از حفاری به لولهکشیهای آب، گاز، خطوط برق و کابلهای مخابرات.
- خسارت به خودروها و معابر: جبران آسیب به پیادهرو، آسفالت خیابان و خودروهای پارکشده یا در حال عبور از کنار کارگاه.
- خسارات جانی اشخاص ثالث: پرداخت دیه فوت، ارش، نقص عضو و هزینههای پزشکی ساکنین ساختمان مجاور یا عابرین پیاده.
استثنائات و شروط کلیدی پرداخت خسارت گودبرداری
شرکتهای بیمه در پروندههای خسارت گودبرداری با بررسی فنی دقیق عمل میکنند و در صورت عدم رعایت الزامات زیر، ممکن است از پرداخت خسارت خودداری کرده یا سهم آن را تعدیل کنند:
- ترکهای سطحی و مویی همسایگان: طبق شرایط عمومی، ترکهای سطحی، مویی و غیرسازهای که به استحکام سازه مجاور آسیبی نزده باشد جزء استثنائات بوده و تحت پوشش نیستند.
- رعایت فاصله توقف ماشینآلات (شرط ایمنی ماده ۳/۴): عملیات مکانیکی با لودر و بیل مکانیکی در فاصله تقریبی ۱ متر در سطح و ۲ متر در کف از دیوارهای مجاور متوقف شده و مابقی خاکبرداری باید با ابزار دستی انجام گیرد.
- بازدید اولیه کارشناس بیمه: صدور بیمهنامه عملیات ساختمانی برای پروژههای دارای گودبرداری عمیق منوط به بازدید میدانی کارشناس بیمهگر است.
- فرانشیز خسارتهای مالی: برای خسارتهای مالی به ساختمانهای همجوار فرانشیز ۱۰ الی ۲۰ درصدی اعمال میشود.
- اعتبار پروانه ساختمانی: وجود پروانه یا جواز ساختمانی معتبر برای تشکیل پرونده خسارت الزامی است.
دو اقدام طلایی برای پیشگیری از دعاوی حقوقی همسایگان
- تأمین دلیل با کارشناس رسمی دادگستری قبل از گودبرداری: پیش از شروع تخریب و خاکبرداری، از طریق شورای حل اختلاف درخواست «تأمین دلیل» ثبت کنید تا کارشناس رسمی از وضعیت موجود دیوارهها و ترکهای قبلی ساختمانهای همجوار عکسبرداری و صورتجلسه کند؛ این اقدام مانع از ادعای نادرست همسایگان بابت ترکهای قدیمی میشود.
- خرید همزمان هر دو بیمهنامه: جهت پوشش جامع ریسکهای پروژه ساختمانی، تهیه همزمان «بیمه مسئولیت کارفرما در قبال کارکنان» و «بیمه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی» به کارفرمایان توصیه میشود.
سوالات متداول
آیا بیمه مسئولیت کارفرما خسارت ترکخوردگی دیوار همسایه را میدهد؟
خیر، بیمه کارفرما صرفاً صدمات جانی کارگران را پوشش میدهد و برای خسارتهای مالی به ساختمانهای همجوار باید «بیمه مسئولیت مدنی عملیات ساختمانی» داشته باشید.
فرانشیز خسارتهای مالی در بیمه همسایگان به چه میزان است؟
معمولاً بین ۱۰ تا ۲۰ درصد از هر خسارت مالی به عنوان فرانشیز به عهده بیمهگذار (کارفرما) است، اما خسارتهای جانی فاقد فرانشیز میباشند.
چرا انجام «تأمین دلیل» پیش از گودبرداری اهمیت دارد؟
انجام تأمین دلیل از طریق کارشناس دادگستری کمک میکند تا ترکها و ایرادات قدیمی ساختمان همجوار مستند شود تا بعدها به حساب خسارتهای ناشی از گودبرداری شما گذاشته نشود.
آیا پروژههای بدون پروانه ساختمانی میتوانند بیمه عملیات ساختمانی دریافت کنند؟
خیر، یکی از شرایط اساسی شرکتهای بیمه برای صدور و تسویه خسارت، داشتن پروانه معتبر ساختمانی است.