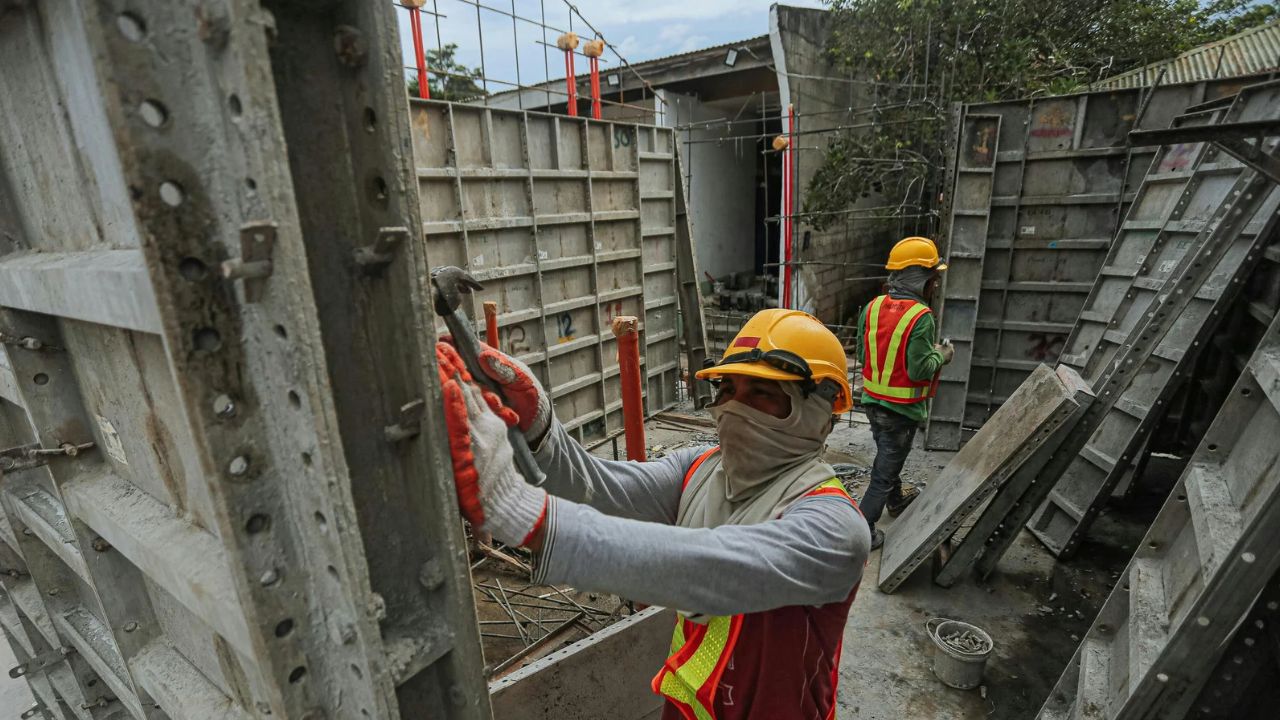
حوادث کارگاهی در پروژههای ساختمانی میتوانند در یک لحظه تمام دستاوردهای مالی شما را به خطر بیندازند. مسئولیت قانونی کارفرما در قبال صدمات جسمی کارگران سنگین و غیرقابل انکار است. شناخت پوششها و کلوزهای حیاتی بیمه مسئولیت کارفرما، سپر امنیتی مطمئنی برای حفاظت از سرمایه و کسبوکار شما در برابر هزینههای سرسامآور دیه است.
بیمه مسئولیت کارفرما ساختمانی چیست و چرا برای هر سازندهای حیاتی است؟
نکتهای که اغلب نادیده گرفته میشود: این بیمهنامه خسارت به املاک همسایهها را جبران نمیکند و برای آن به بیمه گودبرداری و جبران خسارت املاک همسایه جداگانه نیاز دارید.
تلههای حقوقی و قانونی که کارفرمایان را غافلگیر میکند
در صنعت ساختوساز، قوانین صریحی وجود دارد که عدم آگاهی از آنها میتواند عواقب جبرانناپذیری به همراه داشته باشد. برای مدیریت اصولی ریسک، باید با سه تله حقوقی اصلی آشنا باشید:
مسئولیت مطلق کارفرما بر اساس قانون کار
مطابق مواد ۸۵ و ۹۱ قانون کار، تأمین ایمنی کارگاه و تجهیزات حفاظتی بر عهده کارفرما است. فرقی نمیکند کارگر به صورت رسمی، قراردادی، روزمزد یا حتی بدون قرارداد مشغول به کار باشد؛ در صورت بروز حادثه، مسئولیت حقوقی متوجه کارفرما خواهد بود.
اگر کارگر قرارداد کتبی ندارد، اثبات رابطه کارگری پس از حادثه مسیر مشخصی دارد که باید پیش از رد پرونده توسط بیمهگر طی شود.
کابوس تبصره ۱ ماده ۶۶ قانون تأمین اجتماعی
برای دیدن سازوکار این مطالبه و نحوه محاسبه آن، ماده ۶۶ قانون تأمین اجتماعی را جداگانه بخوانید.
نوسانات نرخ دیه و قاعده نسبی حقبیمه
دیهها بر اساس نرخ روز (یومالادا) در دادگاه محاسبه میشوند. اگر تعداد واقعی کارگران در بیمهنامه کمتر از آمار ثبتشده در کارگاه باشد، شرکت بیمه بر اساس قاعده نسبی، خسارت را به تناسب کاهش داده و مابهالتفاوت سنگین آن بر عهده شما خواهد بود.
برای دیدن محاسبه گامبهگام همراه با مثال عددی، فرمول محاسبه دیه و ارش حوادث کارگاهی را ببینید.
جدول مقایسهای: بیمه پایه در برابر بیمه مسئولیت با کلوزهای کامل
بیمهنامه پایه پاسخگوی خسارتهای سنگین و پیچیده نیست. جدول زیر مقایسهای میان تعهدات پایه و بیمه مجهز به کلوزهای ضد ورشکستگی را نشان میدهد:
| شاخص و پوششها | بیمه مسئولیت پایه (بدون کلوز) | بیمه مسئولیت کامل (با کلوزهای ضد ورشکستگی) |
|---|---|---|
| پرداخت دیه بیش از یک دیه کامل | محدود به ۱ دیه کامل در هر حادثه | پوشش کامل تعدد دیات و آسیبهای همزمان چند عضو |
| افزایش سالانه نرخ دیه | عدم پوشش تورم سالیانه و اطاله دادرسی | پوشش کامل مابهالتفاوت نرخ روز دیه (نوسان دیه) |
| مطالبات تأمین اجتماعی | عدم پوشش بازیافت مستمری ماده ۶۶ | پوشش کامل مستمری ۱۰ ساله تأمین اجتماعی |
| هزینههای پزشکی | محدود به تعرفههای دولتی و با کسر فرانشیز | پرداخت هزینههای واقعی بیمارستانهای خصوصی |
| پوشش پیمانکاران فرعی | فاقد پوشش عوامل اجرایی و پیمانکاران جزء | پوشش کامل سهم تقصیر عوامل اجرایی و پیمانکاران فرعی |
نحوه ثبت اسامی هم در انتخاب بیمهنامه اثر دارد؛ بیمه مسئولیت بینام کارفرما برای پروژههایی که نیروی کارشان مدام تغییر میکند بررسی میشود.
هر ردیف جدول بالا یک کلوز مشخص با شرایط خودش است؛ جزئیات آنها در کلوزهای حیاتی بیمهنامه مسئولیت کارفرما آمده است.
موردکاوی واقعی: نجات یک پروژه از بحران مالی میلیاردی
مراحل و چکلیست اعلام خسارت در ۵ روز اول حادثه
برای جلوگیری از رد دعوای خسارت توسط شرکت بیمه، رعایت زمانبندی و تشریفات قانونی زیر الزامی است:
- امدادرسانی فوری و صورتجلسه پلیس: تماس با اورژانس (۱۱۵) و کلانتری محل برای ثبت گزارش رسمی حادثه.
- اعلام کتبی به تأمین اجتماعی: تحویل فرم گزارش حادثه به شعبه مربوطه حداکثر ظرف ۳ روز اداری طبق ماده ۶۵ قانون کار.
- اعلام کتبی به شرکت بیمهگر: تشکیل پرونده خسارت در شرکت بیمه حداکثر ظرف ۵ روز کاری پس از وقوع حادثه.
- جمعآوری مدارک پزشکی و نظریه پزشکی قانونی: پیگیری روند درمان و دادرسی تا صدور رای نهایی دادگاه.
برای دیدن توضیح هر مرحله و فهرست کامل مدارک، مراحل اعلام و دریافت خسارت از بیمه مسئولیت کارفرما را دنبال کنید.
اگر پرونده به هیأت تشخیص یا دادگاه رسید، آشنایی با نحوه تنظیم لایحه دفاعیه در حوادث کارگاهی به کاهش سهم تقصیر شما کمک میکند.
سوالات متداول
آیا کارگران اتباع خارجی بدون کارت اقامت تحت پوشش بیمه مسئولیت قرار میگیرند؟
خیر؛ صدور بیمهنامه و پرداخت خسارت برای کارگرانی که فاقد مجوز اقامت و پروانه کار معتبر باشند، طبق قوانین بیمهای با محدودیت یا عدم تعهد روبهرو میشود. حتماً وضعیت اقامت کارگران را پیش از شروع کار بررسی کنید.
تفاوت بیمه با نام و بینام در کارگاه ساختمانی چیست؟
در بیمه با نام، مشخصات کامل تکتک کارگران ثبت میشود که برای کارگاههای ثابت مناسب است؛ اما در بیمه بینام، تعداد کل پرسنل در هر شیفت بیمه میشود که برای پروژههای ساختمانی با چرخش بالای نیروی انسانی و کارگران روزمزد گزینه بسیار انعطافپذیرتر و ایمنتری است.
آیا حوادث حین استراحت یا خارج از ساعت کاری کارگران تحت پوشش است؟
خیر؛ بیمه مسئولیت کارفرما تنها حوادثی را پوشش میدهد که در زمان انجام وظیفه و در محدوده جغرافیایی کارگاه ساختمانی به وقوع پیوسته باشد.
مسئولیت حوادث ناشی از نقص فنی بالابر یا تاورکرین بر عهده کیست؟
بازرسی ادواری تجهیزات بر عهده کارفرما است. اگر حادثه به دلیل نقص فنی ابزار کارگاهی رخ دهد، کارشناس دادگستری بخشی از تقصیر را متوجه کارفرما میداند که با داشتن کلوز حوادث ناشی از وسایل کار، این ریسک پوشش داده میشود.
وقتی پوششها را سنجیدید، گام بعدی استعلام نرخ و صدور آنلاین بیمهنامه کارگاه برای پروژه خودتان است.